Budget mensuel : la méthode 50/30/20 expliquée
La règle 50/30/20 s’impose comme une référence pour stabiliser ses finances personnelles en segmentant ses revenus nets en trois piliers clairs. Pourtant, beaucoup de foyers peinent encore à joindre les deux bouts et finissent le mois dans l’incertitude, faute d’une structure de dépenses cohérente.
Adapter les pourcentages à sa situation vaut mieux que suivre la règle au chiffre près.
Cet article vous accompagne pour faire un budget mensuel équilibré en décortiquant cette méthode afin de transformer votre gestion financière en un levier de sérénité durable.
- Pourquoi faire un budget mensuel avec la règle 50/30/20 ?
- 3 étapes pour recenser vos revenus et dépenses réelles
- Répartition précise entre besoins, envies et épargne
- Outils et automatisation pour simplifier votre gestion
- Questions fréquentes
Pourquoi faire un budget mensuel avec la règle 50/30/20 ?
La règle 50/30/20 segmente vos revenus nets en trois parts : 50 % pour les besoins vitaux, 30 % pour les loisirs et 20 % pour l’épargne ou les dettes. Cette structure simple stabilise durablement votre santé financière.
Voici comment cette méthode concrète permet de piloter vos finances sans stress.
Comprendre le bloc de définition et l’avertissement légal
Le budget permet d’ offrir une visibilité sur les finances. Il aide à débusquer les coûts cachés immédiatement. Ce modèle est bien plus accessible qu’un système granulaire.
Attention, ce texte informatif ne constitue pas un conseil financier professionnel.
Les bénéfices psychologiques d’une vision claire des finances
Savoir où va chaque euro apaise l’esprit. On évite l’angoisse du découvert. C’est un vrai levier de bien-être qui permet d’anticiper les imprévus sans panique.
La clarté financière n’est pas une contrainte, mais une liberté qui permet de décider de son avenir sans subir ses dépenses.
L’accessibilité de la méthode pour les profils débutants
La segmentation en trois piliers est visuelle. Pas besoin d’être expert pour l’appliquer. Cette règle autorise le plaisir, évitant ainsi la frustration et l’abandon. Elle s’adapte à tous les revenus.
3 étapes pour recenser vos revenus et dépenses réelles
Mais avant de répartir vos euros, il convient de savoir exactement de combien vous disposez chaque mois.
Calculer votre revenu net total encaissé
Listez vos salaires, primes et aides de la CAF. Intégrez aussi vos revenus fonciers. Prenez uniquement le montant net versé sur votre compte. N’oubliez pas les revenus complémentaires plus ponctuels.
Pour la gestion en couple, mutualisez tout. Il est plus simple de calculer vos pourcentages sur une base globale. Cela clarifie votre vision financière commune.
Si vous êtes indépendant ou avez des revenus changeants, utilisez une moyenne sur six mois. Cela stabilise votre calcul budgétaire initial.
La régularité est votre meilleure alliée. Si vos gains varient, visez une moyenne mensuelle réaliste. Vous éviterez ainsi de surestimer votre réelle capacité de dépense.
Identifier vos charges fixes et vos frais variables
Définissez vos dépenses fixes et incompressibles. Le loyer et l’énergie sont vos priorités absolues. Ces factures tombent quoi qu’il arrive chaque mois.
Analysez ensuite vos frais variables. L’alimentation et les transports fluctuent selon vos choix. Reprenez vos trois derniers relevés bancaires pour obtenir une estimation honnête.
Voici les postes principaux à surveiller :
- Loyer ou Crédit immobilier
- Électricité et Gaz
- Assurances
- Internet et Mobile
- Courses alimentaires
Anticiper les dépenses irrégulières sur l’année
Identifiez vos frais annuels récurrents. La taxe foncière ou l’abonnement sportif arrivent souvent brutalement. Ces montants peuvent fragiliser un budget mensuel s’ils ne sont pas anticipés.
Utilisez la technique du lissage. Divisez simplement le coût total annuel par douze. Mettez cette somme de côté chaque mois pour neutraliser les mauvaises surprises.
Prévoyez aussi les imprévus mineurs. Gardez une petite marge pour les réparations courantes. Cela couvre aussi les cadeaux de dernière minute sans stresser votre trésorerie.
Répartition précise entre besoins, envies et épargne
Une fois vos chiffres en main, vous pouvez enfin appliquer la fameuse ventilation 50/30/20 pour équilibrer vos finances.
Distinguer les besoins vitaux des plaisirs discrétionnaires
Un besoin vital est indispensable pour vivre ou travailler. Si vous pouvez l’ignorer sans danger, c’est une envie. Votre loyer et vos courses alimentaires sont donc prioritaires.
Identifiez ensuite les dépenses discrétionnaires liées aux loisirs. Le streaming, les sorties ou les vêtements superflus entrent dans cette catégorie. Ils ne doivent jamais dépasser 30 % du total.
Soyez honnête lors du tri. Un abonnement à une salle de sport n’est pas un besoin vital. Classez vos dépenses avec une rigueur absolue.
Prioriser l’épargne de précaution et le désendettement
Le filet de sécurité est votre meilleure protection. La Banque de France conseille de garder quelques mois de dépenses d’avance. Cela vous protège efficacement contre les imprévus.
Traitez vos dettes comme des urgences absolues. Les crédits renouvelables à taux élevé grignotent votre pouvoir d’achat. Utilisez vos 20 % d’épargne pour les rembourser plus vite.
« L’épargne n’est pas ce qui reste après avoir dépensé, c’est ce que vous décidez de mettre de côté avant tout. »
Cas pratique détaillé pour un revenu de 2000 euros
Appliquez la règle concrètement. Pour 2000 €, allouez 1000 € aux besoins fixes. Consacrez 600 € maximum à vos loisirs. Les 400 € restants servent vos projets futurs.
| Catégorie | Pourcentage | Montant (2000€) | Exemples |
|---|---|---|---|
| Besoins | 50% | 1000€ | Loyer, courses, électricité |
| Envies | 30% | 600€ | Restaurants, streaming, mode |
| Épargne/Dettes | 20% | 400€ | Fonds d’urgence, crédit conso |
| Total | 100% | 2000€ | Budget complet |
Si vos besoins dépassent 50 %, la solution est simple. Réduisez d’abord la part des envies pour équilibrer l’ensemble.
Outils et automatisation pour simplifier votre gestion
Pour tenir sur la durée, la volonté ne suffit pas toujours, il faut s’appuyer sur des outils efficaces.
Choisir entre le tableur classique et l’application mobile
Comparer les solutions est un excellent point de départ. Excel offre une personnalisation totale de vos catégories budgétaires. Les applications mobiles, elles, automatisent souvent la lecture de vos transactions bancaires.
Rappeler la sécurité des données est primordial. Ne partagez jamais vos codes secrets sur des plateformes non certifiées par les autorités financières.
Essayez les deux méthodes pendant un mois. Vous verrez vite celle qui vous convient le mieux pour rester régulier.
Appliquer le principe de se payer en premier
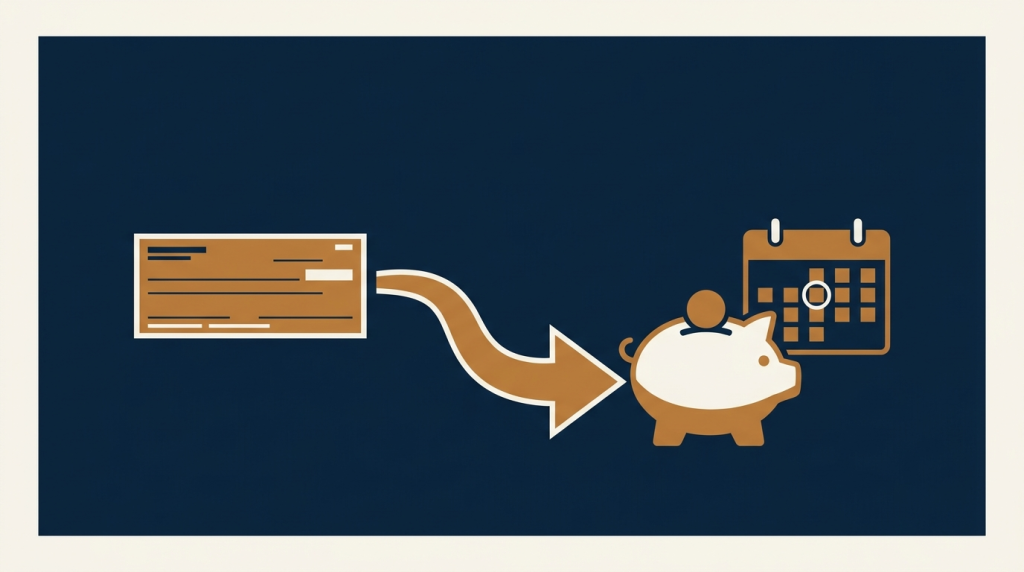
Programmez un virement automatique le jour de la réception de votre salaire. Ainsi, l’épargne est sécurisée avant même d’être tentée par une dépense. C’est le secret d’une gestion saine.
Ce geste simple transforme l’épargne en une charge fixe non négociable. Vous respectez vos objectifs sans avoir à y réfléchir chaque matin.
- Automatisation
- Virement permanent
- Épargne de précaution
- Discipline sans effort
Ajuster votre stratégie face aux revenus variables
Calculez vos pourcentages sur le revenu net moyen des six derniers mois. Gardez toujours une marge de sécurité plus importante pour pallier les mois creux. C’est la base pour les indépendants.
Ne confondez pas chiffre d’affaires et revenu personnel réel. Évitez aussi de piocher dans l’épargne pour satisfaire des envies passagères ou des achats impulsifs.
La régularité gagne toujours. Elle est la clé de la réussite financière.
Ce contenu est purement informatif. Il ne constitue pas un conseil financier personnalisé ou une recommandation professionnelle.
Adopter cette règle structure vos finances autour de trois piliers : 50 % pour vos besoins, 30 % pour vos loisirs et 20 % pour l’épargne. Automatisez vos virements dès aujourd’hui pour sécuriser votre avenir. En apprenant à faire un budget mensuel équilibré, vous transformez vos revenus en un véritable levier de liberté durable.
Testez vos connaissances sur la méthode 50/30/20
Cochez la reponse de votre choix, la correction s’affiche aussitot.
1. Dans la méthode 50/30/20, à quoi correspondent les 50 % ?
Exact : la moitié du budget couvre les dépenses essentielles.Non : les 50 % couvrent les besoins essentiels comme le logement et l’alimentation.
2. Que représente la part des 20 % ?
Oui : les 20 % sont dédiés à l’épargne et au remboursement des dettes.En réalité les 20 % vont à l’épargne et au remboursement des dettes.
3. Cette règle doit-elle être appliquée de façon rigide ?
Exact : c’est un repère indicatif que chacun ajuste à ses revenus.Non : la règle est un simple repère, à adapter à sa situation.
Questions fréquentes
Comment pouvez-vous appliquer la règle 50/30/20 si vos revenus sont irréguliers ?
Pour gérer des revenus fluctuants, vous devez d’abord identifier votre revenu mensuel le plus bas sur les douze derniers mois. Ce montant servira de base stable pour calculer vos pourcentages et couvrir vos besoins essentiels en priorité.
Lorsque vous percevez des revenus supérieurs à cette base, placez l’excédent sur un compte séparé. Ce tampon financier vous permettra de lisser vos dépenses les mois plus difficiles et de maintenir votre discipline budgétaire sans stress.
Est-il possible de stabiliser ses finances avec un petit budget ?
Absolument, car cette méthode repose sur des proportions et non sur des montants fixes. En respectant strictement le plafond de 50 % pour vos besoins vitaux, vous apprenez à optimiser chaque euro, même avec des ressources limitées.
L’important est de rester rigoureux sur la part des 20 % dédiée à l’épargne de précaution. Ce réflexe vous protège contre les imprévus qui pourraient fragiliser une situation financière déjà tendue.
Quelles sont les dépenses que vous devriez supprimer en priorité ?
Vous devez cibler les dépenses superflues qui grignotent vos 30 % d’envies. Les abonnements que vous n’utilisez plus et les achats d’impulsion sont les premiers éléments à éliminer pour libérer de la capacité financière.
Analysez vos relevés bancaires avec honnêteté. En supprimant ces coûts cachés, vous retrouvez une marge de manœuvre immédiate pour renforcer votre épargne ou vos projets personnels.
Comment organiser la gestion du budget au sein de votre couple ?
La clé réside dans une communication transparente sur vos revenus respectifs et vos charges communes. Vous pouvez mutualiser vos ressources pour calculer les pourcentages globaux de votre foyer, facilitant ainsi la répartition des dépenses.
Il est essentiel de définir ensemble des objectifs clairs pour la part des 20 % d’épargne. Qu’il s’agisse d’un apport pour un logement ou d’un fonds d’urgence, une vision commune renforce la motivation et la cohésion financière du duo.
Devez-vous intégrer vos impôts dans la catégorie des besoins ?
Oui, vous devez impérativement inclure vos impôts dans la catégorie des 50 % dédiés aux besoins. Puisqu’il s’agit de charges obligatoires et incompressibles, elles font partie intégrante de vos nécessités vitales au même titre que le loyer.
Anticiper ces prélèvements vous évite de fausser votre calcul et de surévaluer votre budget disponible pour vos loisirs ou votre épargne. Une vision nette de vos obligations fiscales est indispensable pour un pilotage serein.
