Le PER (plan d’épargne retraite) expliqué
Le plan d’épargne retraite, plus connu sous son sigle PER, est un produit d’épargne de long terme conçu pour préparer un complément de revenu au moment de la retraite. Créé par la loi Pacte de 2019, il a remplacé progressivement les anciens dispositifs comme le PERP ou le contrat Madelin. Son principe est simple à énoncer : vous versez de l’argent pendant votre vie active, cette somme est investie, et vous la récupérez une fois à la retraite, sous forme de capital, de rente, ou d’un mélange des deux.
Ce produit attire souvent l’attention pour son avantage fiscal à l’entrée, mais il comporte des contreparties qu’il faut bien comprendre avant de s’engager, à commencer par le blocage de l’épargne jusqu’à la retraite. Cet article vous explique, sans jargon, comment fonctionne le PER, à qui il peut convenir, et comment le situer par rapport à l’assurance-vie.
Qu’est-ce que le PER exactement
Le PER est une enveloppe d’épargne dans laquelle vous placez des versements réguliers ou ponctuels. La caractéristique la plus importante, celle qu’il faut retenir avant toute chose, est que l’argent est en principe bloqué jusqu’à votre départ à la retraite. Vous ne pouvez pas y piocher librement comme sur un livret ou une assurance-vie.
La loi prévoit toutefois des situations de déblocage anticipé, qui permettent de récupérer les fonds avant la retraite. Les principales sont l’achat de la résidence principale, ainsi qu’une série d’accidents de la vie : décès du conjoint ou du partenaire de Pacs, invalidité, situation de surendettement, expiration des droits au chômage, ou cessation d’activité non salariée à la suite d’une liquidation judiciaire.
Les différents compartiments
Un PER est organisé en trois compartiments, qui correspondent à l’origine des sommes versées. Le compartiment individuel accueille vos versements volontaires, ceux que vous décidez de faire vous-même. Le compartiment collectif reçoit les sommes issues de l’épargne salariale en entreprise, comme la participation, l’intéressement ou l’abondement de l’employeur. Un troisième compartiment, dit catégoriel, correspond aux versements obligatoires prévus par certains contrats d’entreprise. Cette organisation permet de regrouper au même endroit des épargnes d’origines diverses, tout en conservant à chacune sa fiscalité propre au moment de la sortie.
L’avantage fiscal à l’entrée
L’attrait principal du PER individuel tient à la possibilité de déduire vos versements volontaires de votre revenu imposable, dans une certaine limite. Concrètement, si vous versez une somme sur votre PER, celle-ci vient réduire le revenu sur lequel l’impôt est calculé. L’économie d’impôt dépend donc de votre tranche marginale d’imposition : plus votre taux d’imposition est élevé, plus la déduction est intéressante.
Cette déduction est encadrée par un plafond annuel, exprimé en pourcentage de vos revenus professionnels ou en montant forfaitaire lié au plafond annuel de la Sécurité sociale. Ce plafond évolue chaque année. À titre indicatif, il se situe pour un salarié autour de plusieurs milliers d’euros par an, mais la valeur exacte dépend de vos revenus et change d’une année sur l’autre. Vérifiez la valeur à jour et le calcul qui vous concerne sur impots.gouv.fr et sur votre avis d’imposition, qui indique votre plafond disponible.
Il faut garder à l’esprit que cet avantage n’est pas un cadeau définitif : il s’agit d’un report d’imposition. Ce que vous ne payez pas aujourd’hui sera en partie imposé à la sortie, ce qui explique pourquoi le PER est surtout pertinent pour ceux dont le taux d’imposition sera plus faible à la retraite qu’aujourd’hui.
La sortie : capital ou rente
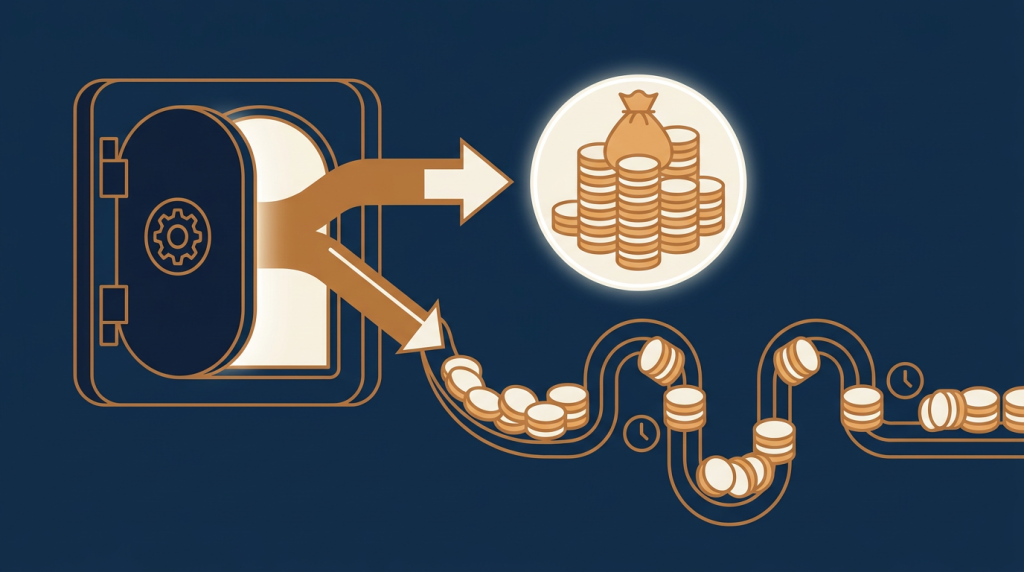
Au moment de la retraite, vous disposez de plusieurs options pour récupérer votre épargne. Vous pouvez opter pour une sortie en capital, en une fois ou de façon fractionnée, pour une sortie en rente viagère qui vous verse un revenu régulier jusqu’à la fin de votre vie, ou pour une combinaison des deux.
La fiscalité de la sortie dépend de deux éléments : la manière dont vous avez versé (avec ou sans déduction à l’entrée) et la forme de sortie choisie. En cas de sortie en capital pour des versements qui ont été déduits, la part correspondant à vos versements est soumise au barème de l’impôt sur le revenu, tandis que les gains sont taxés selon le régime des produits de placement. La rente, elle, est imposée comme une pension avec des règles spécifiques. Ces modalités étant techniques et susceptibles d’évoluer, vérifiez les règles en vigueur sur impots.gouv.fr avant de décider de votre mode de sortie.
Les supports d’investissement et le risque
À l’intérieur du PER, votre argent n’est pas simplement stocké : il est investi sur des supports. On distingue principalement deux grandes familles. Les fonds en euros offrent une garantie sur le capital versé, avec un rendement généralement modeste. Les unités de compte, elles, sont investies sur les marchés financiers (actions, obligations, immobilier) et présentent un risque de perte en capital : leur valeur peut monter mais aussi baisser.
La plupart des PER proposent une gestion dite pilotée par horizon, qui réduit progressivement la part de supports risqués à mesure que la retraite approche. Ce mécanisme vise à sécuriser l’épargne au fil du temps, mais il n’annule jamais totalement le risque sur la partie en unités de compte. Comprendre la répartition de votre épargne entre ces supports est essentiel avant de vous engager.
- Le PER est une épargne bloquée jusqu’à la retraite, sauf cas de déblocage anticipé comme l’achat de la résidence principale ou les accidents de la vie.
- La déduction des versements du revenu imposable est un report d’impôt, particulièrement utile quand votre tranche marginale est élevée aujourd’hui.
- Sur les unités de compte, le capital n’est pas garanti : la valeur peut baisser.
Pour qui le PER est-il adapté
Le PER trouve surtout son intérêt pour les personnes dont la tranche marginale d’imposition est élevée pendant la vie active, car l’économie d’impôt à l’entrée est alors la plus significative. Il convient également à ceux qui disposent d’un horizon long, c’est-à-dire encore plusieurs années avant la retraite, ce qui laisse le temps aux placements de traverser les cycles de marché.
À l’inverse, il est moins pertinent pour une personne peu ou pas imposée, qui ne profiterait pas de l’avantage fiscal tout en acceptant le blocage des fonds. De même, si vous risquez d’avoir besoin de cette somme à court ou moyen terme, l’indisponibilité de l’épargne devient un vrai inconvénient.
PER ou assurance-vie
Ces deux enveloppes ne s’opposent pas frontalement et peuvent se compléter. Le tableau suivant résume leurs différences de logique.
| Critère | PER | Assurance-vie |
|---|---|---|
| Disponibilité de l’épargne | Bloquée jusqu’à la retraite, sauf cas prévus | Disponible à tout moment (rachat) |
| Avantage fiscal à l’entrée | Déduction possible des versements | Pas de déduction à l’entrée |
| Fiscalité à la sortie | Imposition à la sortie selon les versements | Fiscalité allégée après 8 ans |
| Objectif type | Préparer la retraite | Épargne de long terme polyvalente |
| Supports | Fonds euros et unités de compte | Fonds euros et unités de compte |
En résumé, le PER met l’accent sur la préparation de la retraite avec un coup de pouce fiscal à l’entrée, au prix du blocage, tandis que l’assurance-vie privilégie la souplesse. Beaucoup d’épargnants utilisent les deux pour des objectifs distincts.
Testez vos connaissances sur le PER
Cochez la reponse de votre choix, la correction s’affiche aussitot.
1. À quoi sert principalement un PER ?
Exact. Le PER est un produit d’épargne dédié à la préparation de la retraite.Le PER vise l’épargne retraite ; les fonds sont en principe bloqués jusqu’à la retraite.
2. Les sommes versées sur un PER sont-elles disponibles librement ?
Correct. L’épargne reste bloquée, hors cas de déblocage anticipé prévus par la loi.Les fonds d’un PER sont bloqués en principe, sauf situations de déblocage anticipé encadrées.
3. Comment peut-on récupérer son épargne au moment de la retraite ?
Oui, la sortie peut se faire en capital, en rente, ou un mélange des deux.À la retraite, la sortie du PER est possible en capital, en rente, ou les deux.
Questions fréquentes
Puis-je débloquer mon PER avant la retraite ?
Oui, mais uniquement dans les cas prévus par la loi : achat de la résidence principale et accidents de la vie comme l’invalidité, le décès du conjoint, le surendettement ou l’expiration des droits au chômage. En dehors de ces situations, l’épargne reste bloquée.
Suis-je obligé de déduire mes versements de mon revenu imposable ?
Non. Vous pouvez choisir de ne pas déduire vos versements à l’entrée. Dans ce cas, la fiscalité à la sortie sera différente et généralement plus douce sur la part correspondant à vos versements. Ce choix dépend de votre situation fiscale.
Le capital placé sur un PER est-il garanti ?
Cela dépend des supports. La partie placée en fonds en euros bénéficie d’une garantie, mais la partie investie en unités de compte est soumise aux marchés et peut perdre de la valeur. Vérifiez la répartition de votre contrat.
Que devient mon PER en cas de décès ?
Les sommes sont transmises aux bénéficiaires selon des règles qui dépendent notamment de l’âge au moment du décès et du type de PER. Les modalités fiscales sont spécifiques. Vérifiez les règles applicables sur service-public.fr.
Le PER remplace-t-il ma pension de retraite ?
Non. Le PER est un complément facultatif. Il ne se substitue pas à la retraite versée par les régimes obligatoires, mais vise à ajouter un revenu ou un capital en plus de celle-ci.
Sources
- service-public.fr, rubrique Plan d’épargne retraite (PER)
- amf-france.org, Autorité des marchés financiers, informations sur l’épargne retraite et les unités de compte
- impots.gouv.fr, règles de déduction des versements et fiscalité de la sortie
