Les applications de gestion de budget
Avec l’entrée en vigueur de la directive européenne DSP2, les banques ont l’obligation de partager vos données financières avec des prestataires tiers sécurisés si vous en donnez l’accord.
Pourtant, malgré cet accès simplifié à l’information, vous avez sans doute encore du mal à identifier précisément où s’évapore votre argent chaque mois. Nous allons voir comment une application gestion budget automatise votre suivi et sécurise vos comptes, tout en listant les points de vigilance pour protéger votre vie privée.
- À quoi sert réellement une application gestion budget au quotidien ?
- Comment marchent ces outils et le cadre légal DSP2
- 3 bénéfices majeurs pour transformer vos finances personnelles
- Points de vigilance et critères pour choisir son service
- Questions fréquentes
À quoi sert réellement une application gestion budget au quotidien ?
Les applications de budget centralisent vos comptes via la directive européenne DSP2 pour automatiser la catégorisation des dépenses. Elles calculent votre reste à vivre en temps réel et préviennent les découverts grâce à des alertes intelligentes, facilitant ainsi le pilotage financier immédiat.
Avant de plonger dans les détails techniques, comprenez que ces outils transforment votre visibilité financière globale.
Centraliser ses flux financiers pour y voir clair
Vous en avez assez de jongler entre plusieurs interfaces bancaires ? Regroupez tous vos comptes sur un seul écran pour en finir avec les relevés papier éparpillés. Soyez direct avec vos chiffres.
Le calcul automatique de votre reste à vivre déduit vos charges fixes. C’est l’indicateur indispensable pour piloter vos loisirs sans stress. Cette donnée devient votre véritable boussole financière mensuelle.
Obtenez une clarté immédiate sur votre situation. Vous dominez enfin vos chiffres grâce à la centralisation des comptes efficace.
Automatiser le suivi pour gagner du temps
L’outil trie vos transactions en catégories comme le loyer ou l’énergie sans votre intervention. C’est un gain de temps massif chaque semaine. Fini les saisies manuelles fastidieuses qui découragent les plus rigoureux.
La réduction des erreurs humaines est drastique. Les chiffres sont importés fidèlement depuis votre banque, garantissant une fiabilité totale. Vous évitez les oublis fréquents lors des pointages manuels.
La précision devient votre alliée. Votre historique est toujours propre.
Anticiper les fins de mois avec les alertes
Recevez un message clair avant de franchir la zone rouge du découvert. Ces notifications de solde bas constituent une sécurité mentale indispensable. Vous ne subissez plus les mauvaises surprises.
L’application repère les prélèvements inhabituels ou les abonnements oubliés pour vous. Elle joue le rôle de garde-fou financier proactif. Évitez ainsi les agios inutiles qui grèvent votre budget.
- Alertes de solde minimum
- Détection de double prélèvement
- Rappel d’échéance de crédit
Anticipez plutôt que de subir. Votre banquier vous remerciera.
Comment marchent ces outils et le cadre légal DSP2
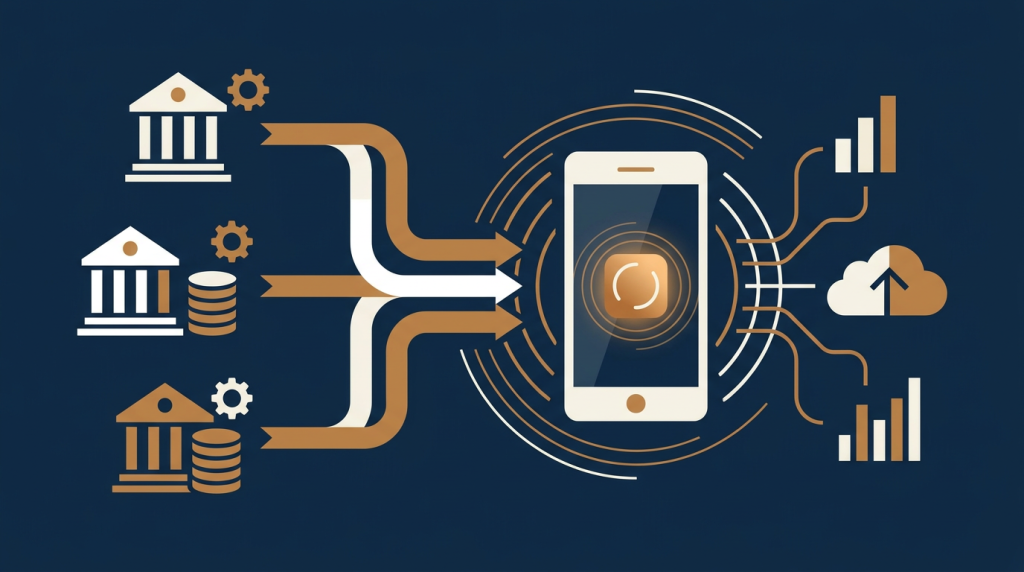
Après avoir compris l’usage quotidien, penchons-nous sur la mécanique invisible qui sécurise vos accès bancaires.
La DSP2 est la directive européenne qui impose une authentification forte. Elle sécurise l’accès à vos données via des API réglementées.
Le rôle des API et de la directive européenne
L’application communique avec votre banque via une API. Ce pont informatique verrouillé transmet vos flux financiers. Aucune donnée sensible ne circule jamais en clair.
Le cadre européen DSP2 garantit votre protection. Il impose une authentification forte pour chaque accès. Vos identifiants secrets ne sont jamais stockés par l’éditeur du service.
Les flux bénéficient d’un chiffrement total. Vos informations voyagent dans un tunnel numérique inviolable. La loi encadre strictement la sécurité DSP2 et l’open banking.
Synchronisation automatique vs saisie manuelle
La synchronisation offre un confort immédiat. Vos transactions s’affichent dès que vous payez en magasin. Vous obtenez ainsi une vision chirurgicale de vos comptes.
La saisie manuelle convient aux utilisateurs les plus prudents. Vous gardez la main sur chaque ligne comptable. Mais cela exige une discipline de fer quotidienne.
Le choix dépend de votre rapport à la confidentialité. Optez pour la méthode qui apaise vos craintes personnelles.
L’automatisation reste pourtant le standard du marché. Elle permet un suivi sans aucun effort de saisie.
La synchronisation automatique via API garantit que vos données sont chiffrées sans jamais stocker vos codes secrets bancaires.
3 bénéfices majeurs pour transformer vos finances personnelles
Au-delà de la technique, ces outils deviennent de véritables coachs pour optimiser votre épargne chaque mois.
Appliquer la règle du 50/30/20 sans effort
Répartissez vos revenus entre 50% de besoins, 30% d’envies et 20% d’épargne. L’application calcule ces ratios automatiquement. Vous savez exactement où vous vous situez.
50% pour les besoins essentiels (loyer, factures), 30% pour les loisirs et envies, 20% pour l’épargne ou le remboursement de dettes.
Utilisez les graphiques pour ajuster vos habitudes. Visualisez le poids de vos restaurants ou abonnements. Prenez des décisions basées sur des faits.
Équilibrez votre budget sans calculatrice. La sérénité financière commence ici.
Gérer ses finances en couple ou en famille
Détaillez le partage de budget collaboratif. Visualisez les dépenses communes sans fusionner vos comptes personnels. C’est la clé d’une harmonie durable.
Présentez l’intérêt pour les projets familiaux. Suivez ensemble l’avancement d’une cagnotte commune. Chacun contribue à sa hauteur de manière transparente.
Simplifiez les comptes entre conjoints. Fini les discussions tendues sur l’argent.
Préparer ses projets d’épargne à long terme
Suivez des objectifs concrets comme l’achat immobilier. L’application montre le chemin restant à parcourir. C’est une source de motivation puissante.
Automatisez les virements vers l’épargne de précaution. Mettez de côté avant même de dépenser. L’outil surveille que le virement est bien passé.
Sécurisez votre avenir sereinement. Vos projets deviennent enfin une réalité tangible.
- Fonds de secours
- Apport immobilier
- Budget vacances annuelles
Points de vigilance et critères pour choisir son service
Malgré ces atouts, la prudence reste de mise avant de confier vos accès à une plateforme tierce.
Sécurité des données et conformité RGPD
Vérifiez l’agrément de l’ACPR ou de la Banque de France. C’est le gage de sérieux indispensable. Ne téléchargez rien sans cette certification.
Consultez la fiche RGPD sur le site. Vos données ne doivent jamais être revendues. C’est un point non négociable.
Le chiffrement doit être de niveau bancaire. Informez-vous via les initiatives EDUCFI et le soutien de la Banque de France pour sécuriser vos choix.
Fiabilité de la catégorisation et limites techniques
Prenez garde aux erreurs de l’intelligence artificielle. Un achat en boulangerie finit parfois en « divers ». Vérifiez toujours les affectations de l’algorithme. L’outil reste une aide, pas un oracle.
L’intelligence artificielle facilite le tri, mais votre regard critique reste indispensable pour valider la réalité de vos dépenses.
Gardez la main sur vos arbitrages. L’humain doit rester le seul décideur final de ses finances.
Corrigez les anomalies chaque semaine. La fiabilité globale dépend aussi de votre rigueur personnelle.
L’alternative du tableur pour la confidentialité
Utilisez Excel ou Google Sheets pour une confidentialité totale. Aucune connexion bancaire n’est alors requise pour vos comptes.
Comparez les offres gratuites et premium. Les versions payantes offrent souvent plus d’automatisation pour gagner du temps.
Choisissez selon votre besoin de contrôle. Le tableur demeure une valeur refuge efficace pour piloter votre argent.
| Critère | Application Auto | Tableur Manuel |
|---|---|---|
| Temps passé | Rapide | Chronophage |
| Risque d’erreur | Faible | Élevé |
| Confidentialité | Partagée | Totale |
| Alertes | Auto | Aucune |
| Coût | Abonnement | Gratuit |
Grâce à l’automatisation et à la sécurisation DSP2, maîtrisez enfin votre reste à vivre en temps réel. Adoptez dès maintenant une application gestion budget pour transformer vos objectifs d’épargne en réalité tangible. Reprenez durablement le pouvoir sur vos finances personnelles et sécurisez votre avenir sereinement.
Avant de lier vos comptes, vérifiez systématiquement que le service est agréé par les autorités financières (comme l’ACPR en France) et consultez les avis de la CNIL concernant la protection de vos données personnelles.
Testez vos connaissances sur les applis de budget
Cochez la reponse de votre choix, la correction s’affiche aussitot.
1. Que permettent souvent les applications de gestion de budget ?
Exact. Elles regroupent les comptes et classent les dépenses par catégorie.Ces applis servent surtout à agréger et catégoriser les dépenses, pas à augmenter les revenus.
2. Sur quel cadre européen repose l’accès aux données bancaires ?
Oui, la DSP2 encadre l’accès sécurisé aux données de paiement.L’accès aux données repose sur la DSP2, la directive européenne sur les paiements.
3. Que vérifier avant de connecter ses comptes à une appli ?
Correct. La sécurité et le sérieux du prestataire sont à contrôler.Avant de connecter ses comptes, il faut vérifier la sécurité et le sérieux de l’appli.
Questions fréquentes
Comment pouvez-vous garantir la sécurité de vos identifiants bancaires ?
Pour protéger vos accès, les applications sérieuses utilisent des jetons de connexion sécurisés via la directive européenne DSP2. Ce système garantit que vos mots de passe ne sont jamais lus ni stockés par l’éditeur de l’application.
La connexion est directement validée par votre propre établissement bancaire. Vos flux de données circulent ainsi dans un tunnel chiffré, vous offrant une protection maximale conforme aux exigences de sécurité actuelles.
Est-il possible de piloter votre budget sans activer la connexion bancaire ?
Oui, vous pouvez tout à fait gérer vos finances en optant pour la saisie manuelle des transactions. Cette méthode vous demande d’entrer chaque dépense et revenu un par un dans l’interface de l’outil choisi.
Bien que ce processus soit plus chronophage au quotidien, il vous assure une confidentialité totale. C’est une alternative idéale si vous préférez garder un contrôle absolu sur vos données sans lier vos comptes bancaires.
Quelles sont les différences majeures entre les versions gratuites et premium ?
Les versions gratuites limitent généralement le nombre de comptes bancaires que vous pouvez synchroniser simultanément. Elles proposent les fonctionnalités de base pour suivre vos dépenses sans frais supplémentaires.
En souscrivant à une offre premium, vous débloquez des outils avancés comme les prévisions budgétaires par intelligence artificielle et un support client prioritaire. Votre abonnement contribue également au maintien des hauts standards de sécurité de la plateforme.
Pouvez-vous partager la gestion de votre budget avec votre conjoint ?
La plupart des applications modernes proposent un mode collaboratif pour faciliter la gestion à deux. Vous avez la possibilité de partager uniquement vos comptes joints ou certaines catégories de dépenses communes.
Ce fonctionnement vous permet de piloter vos projets familiaux en toute transparence. Chaque utilisateur conserve toutefois son propre accès sécurisé, vous permettant de préserver votre jardin secret financier pour vos comptes personnels.
Votre application peut-elle effectuer directement des virements pour vous ?
Certaines applications agréées intègrent désormais des fonctions d’initiation de paiement. Cela vous permet, par exemple, de programmer des virements vers un livret d’épargne externe sans quitter l’interface de gestion.
Sachez que cette fonctionnalité est strictement encadrée par les autorités financières. Elle vise à vous aider à automatiser votre épargne de précaution tout en respectant un cadre légal très rigoureux.
